八种模式 | 融资租赁公司融资产品设计大全 汽车租赁篇
融资租赁作为一种集融资与融物于一体的金融工具,在汽车产业中扮演着至关重要的角色。随着汽车消费市场的日益成熟和竞争的白热化,融资租赁公司需要不断推陈出新,设计出更灵活、更具竞争力的融资产品。本文将系统梳理适用于汽车租赁的八种融资产品设计模式,为从业者提供一份实用的“产品设计大全”。
一、 直接租赁模式
这是最基础、最经典的融资租赁模式。融资租赁公司根据承租人(通常是个人消费者或企业)的选择,向汽车经销商购买指定车辆,然后出租给承租人使用。承租人按期支付租金,租赁期满后,通常以象征性的价格获得车辆所有权。该模式适用于信用良好、希望获得车辆所有权的客户,产品设计核心在于首付比例、租期和残值设定。
二、 售后回租模式
承租人将自有车辆出售给融资租赁公司,再以租赁方式租回使用。这种模式“盘活”了承租人的固定资产,使其获得一笔流动资金,同时保留了车辆的使用权。对于拥有车辆但急需资金的企业或个人,这是一个理想选择。设计要点在于车辆估值、融资金额及还款节奏。
三、 杠杆租赁模式
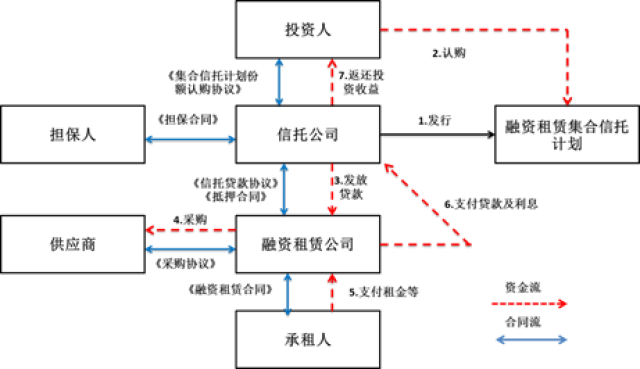
针对大型汽车租赁公司或车队运营商,融资租赁公司作为出租人,只投入少量资金(如20%-40%),其余大部分资金由银行或其他金融机构提供。这种模式能撬动更大规模的项目,满足承租人巨额融资需求。风险控制关键在于对项目未来现金流的评估及多方协议的严谨性。
四、 委托租赁模式
融资租赁公司接受委托人的资金或车辆,按委托人要求向指定承租人办理租赁业务。公司作为受托人收取手续费,不承担信用风险。此模式适合拥有闲置资金或车源,但缺乏租赁业务牌照或管理能力的机构。产品设计侧重于委托协议条款和费用结构。
五、 转租赁模式
融资租赁公司先从另一家租赁公司租入车辆,再转租给最终承租人。这种“双重租赁”结构常用于跨境租赁或利用不同地区的税收优惠政策。设计核心在于平衡两段租赁的期限、租金和风险,确保利差收益。
六、 结构化共享模式
这是一种的创新型模式,融资租赁公司与承租人(或第三方)按约定比例共享车辆运营收益。例如,在网约车领域,租赁公司提供车辆,司机负责运营,双方按流水比例分成,租金从分成中扣除。这种“利益共享、风险共担”的模式极大地降低了司机的入行门槛,提升了车辆利用率。产品设计重点在于分成比例、考核机制和退出条款。
七、 残值租赁模式
针对追求低月供、常换新车的年轻消费者,融资租赁公司设计出残值租赁产品。在租赁期初即设定一个明确的车辆残值(通常低于市场预测值),承租人只需支付车辆折旧部分的租金,期满后可选择购买、续租或返还车辆。该模式月供极低,有效促进了新车销售和二手车流转。残值设定的准确性是风险控制的重中之重。
八、 新能源汽车专属租赁模式
结合新能源汽车产业特点,融资租赁公司可设计“车电分离”租赁模式。即客户租赁车身,而电池采用换电或租赁方式。这种模式降低了购车门槛,解决了电池衰减和保值率低的痛点。可与充电运营商、电池厂商合作,打造生态闭环。产品设计需整合多方资源,明确电池所有权、换电服务费及保险责任。 结束;内容覆盖即可,风险安全自然呈现】
如若转载,请注明出处:http://www.jinjinche.com/product/42.html
更新时间:2026-10-02 14:53:27